企業設備租賃五大財務優勢:2026 年租賃 vs 購買完整決策攻略
發布:2025-05-16|最後更新:2026-08-19
設備租賃的財務決策關鍵有三點:(1) 租金可全額列為 OpEx 費用,比自購的折舊攤提更快減輕稅負;(2) 低前期投入讓中小企業保留現金,資源集中在核心業務;(3) 租期到期可直接換新設備,技術過時風險不必自行承擔。台灣中小企業每月設備租金從 NT$1,000 起(文書機型,24 個月約),長短期方案均有,比貸款購買更能精準掌控預算。
本文整理企業設備租賃的五大財務優勢、租賃 vs 貸款 vs 現金購買三方案詳細比較,附上不同規模企業的費用配置範例、常見選擇誤區,協助 2026 年正在評估設備採購方式的企業主與財務主管做出最符合財務目標的決策。
本文重點摘要
- 租金全額列 OpEx,帳務處理比折舊攤提更簡單,同年度即可完整費用化
- 低前期投入,不需一次性釋出大量現金或申辦設備貸款
- 每月 NT$1,000 起(文書機型,24 個月約),短期日租、月租另有彈性方案
- 租賃期間免費故障檢修與定期保養,不另收維修費
- 台灣小租已服務超過 1,200 家企業客戶,客戶續約率 96%
適合閱讀對象
正在比較設備採購方式的財務主管或老闆、評估租賃 vs 貸款成本效益的 IT 負責人、希望簡化帳務並節省稅務成本的中小企業主
一、企業設備租賃的財務關鍵:三方案比較一次看清楚
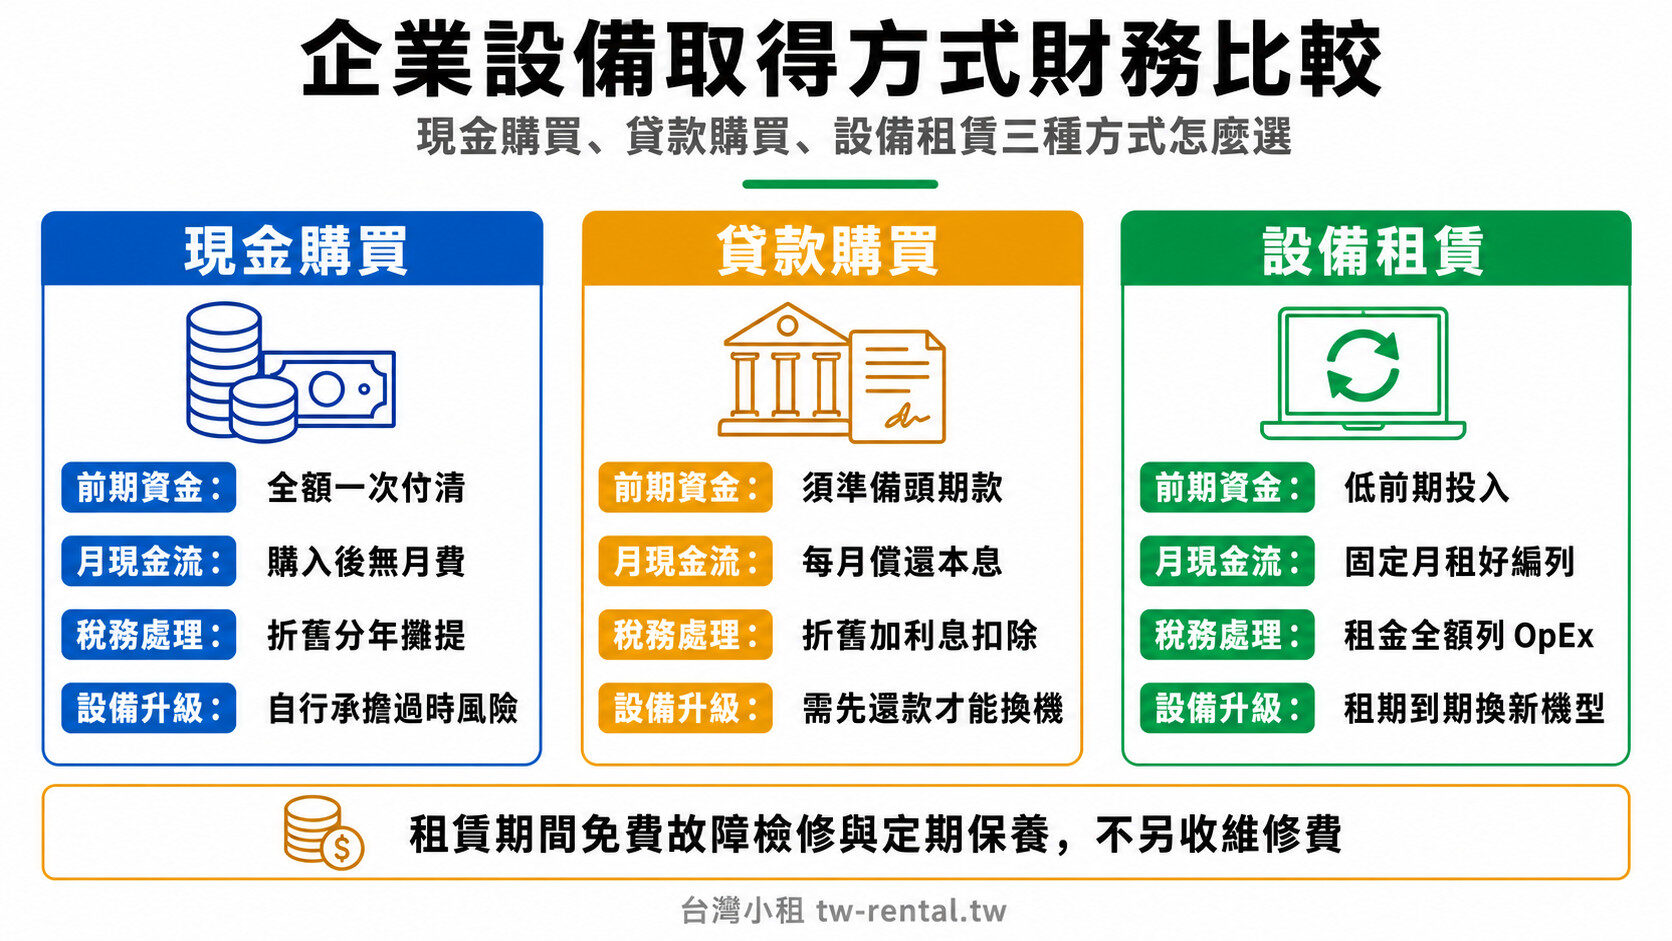
設備取得方式直接影響企業現金流、稅務負擔與財務比率——選租賃、貸款還是現金購買,沒有絕對優劣,但多數台灣中小企業在評估完整成本後,會發現租賃的財務彈性更符合實際需求。以下從六個財務維度拆解三種方案的差異。
| 比較面向 | 現金購買 | 貸款購買 | 設備租賃 |
|---|---|---|---|
| 前期資金需求 | 全額一次性支出 | 須準備頭期款 | 低前期投入 |
| 月現金流影響 | 購後無月費壓力 | 月付本息,固定壓力 | 固定月租,易預算 |
| 稅務處理 | 折舊分年攤提(3–5 年) | 折舊攤提+利息費用 | 租金全額列 OpEx |
| 資產負債表 | 固定資產增加 | 資產+負債雙增 | 不佔 CapEx 預算 |
| 設備升級彈性 | 自承技術過時風險 | 需提前還款方可換機 | 租期到期可換新 |
| 維修責任 | 企業自行負擔 | 保固期後自行負擔 | 租賃期間免費檢修 |
對大多數 20 至 100 人規模的台灣中小企業,設備租賃的三個核心財務優勢是:第一,月租金可全額費用化,不需分年計算折舊;第二,不必預留大額現金或申辦貸款,流動資金保留在業務端;第三,兩年租期到期可依最新業務需求升級設備,不必自行處理資產殘值或二手轉售問題。
一個好懂的比喻:設備租賃就像辦公室租約——你每月付租金取得使用權,費用立即入帳為營運成本;自行購買設備則像買下房產,需要逐年提列折舊,且資產殘值的計算會一直跟著你的帳本走。對資金需要靈活調度的成長型企業,「用不擁有」往往比「買斷」更符合財務規劃邏輯。
二、五大財務優勢逐項拆解:設備租賃為什麼更符合中小企業需求?
設備租賃帶來的不只是「省月費」,而是把固定資本支出(CapEx)轉換成可彈性控制的營運費用(OpEx),讓公司的財務結構更健康、帳務更簡單。以下逐項說明五大優勢。
優勢一:租金全額列 OpEx,稅務處理最單純
自行購買設備時,設備金額必須列為固定資產,按規定年限(通常 3 至 5 年)逐年提列折舊,每年只能扣除折舊費用的一部分。租賃則不同,每月支付的租金直接全額列為營運費用(Operating Expense,OpEx),在支付的當期即可完整費用化,帳務處理遠比計算折舊攤提簡單。
對課稅所得較高的企業,同年度內完整費用化的效果更明顯——租金費用直接在當年度的損益表上減少稅前淨利,而非像折舊那樣分散在未來數年。
優勢二:低前期投入,現金留在業務端
購買一批 20 台文書筆電,需一次性支出相當金額;若選擇租電腦(24 個月,文書機型),月租金從 NT$1,000 起,同樣的資本壓力大幅分散。省下來的現金可以投入業績開發、人才招募或軟體採購等更直接影響業務增長的地方。
對新創公司或成長中的中小企業,資金往往是最稀缺的資源。設備租賃讓你在不削減核心業務預算的前提下,取得所需設備,是財務槓桿使用更有效率的做法。
優勢三:固定月租,預算規劃更精準
設備租賃的月租金在合約期間固定不變,財務主管可以精確預測每月的 IT 設備支出,不必擔心設備突然故障帶來的額外維修費用(租賃期間的故障檢修已包含在租金內,不另收費)。這對於有季度預算審查制度的企業特別有價值——預算數字是真實的,不是靠「設備不壞運氣好」維持的。
優勢四:技術過時風險轉移,租期到期直接換新
電腦設備的主流規格每 2 至 3 年就有顯著的世代差異。自行購買的設備,企業必須自行承擔技術過時的風險,若要升級就需要處理舊設備的資產殘值與報廢問題;租賃則在租期結束後,可以直接選擇最新一代機型重新簽約,不需要自行評估舊機的殘值或找二手買家。這對 IT 設備汰換週期較短(2 年以內)的企業而言,是顯著的財務優勢。
優勢五:免費故障檢修,IT 維修成本歸零
台灣小租的長期租賃方案在租賃期間提供免費故障檢修與定期保養,不另收維修費。對於沒有專職 IT 部門的中小企業,設備故障通常意味著外包維修費用加上停工時間的間接成本。租賃把這個不確定的費用項目轉換為零——設備壞了,聯絡台灣小租處理,維修費用由台灣小租負擔。
三、OpEx vs CapEx 是什麼意思?租賃費用怎麼記帳?
將設備取得從資本支出(CapEx)轉換為營運費用(OpEx),核心意義在於:同一筆支出,在損益表上的「能見度」和「時機」完全不同——租賃讓費用在當年度完整顯現,而非等待多年折舊。
資本支出(Capital Expenditure,CapEx)是企業購買長期使用資產的支出,在會計上列為固定資產(Balance Sheet),然後按照資產種類的法定年限逐年提列折舊。電腦等資訊設備的耐用年數通常為 3 年,代表購買金額要分成 3 年攤提,每年只能在損益表上扣除三分之一。
營運費用(Operating Expenditure,OpEx)則是當期發生、當期認列的費用,直接進入損益表,減少當年度的稅前淨利。設備租賃的月租金屬於 OpEx,每月支付即每月完整列費,會計處理方式等同於水電費或辦公室租金。
| 會計面向 | 購買設備(CapEx) | 租賃設備(OpEx) |
|---|---|---|
| 帳務分類 | 固定資產(資產負債表) | 租金費用(損益表) |
| 費用化時機 | 分 3–5 年逐年折舊 | 支付當月即完整費用化 |
| 帳務複雜度 | 需計算折舊、追蹤殘值 | 月付月認列,帳務簡單 |
| 對現金流影響 | 前期大額支出 | 固定月費,可精確預測 |
| 資產負債表影響 | 資產與負債(若貸款)同步增加 | 不影響資產負債比率 |
舉個實際例子:一家 15 人的新創公司,配備 15 台文書筆電,選擇租賃 24 個月(月租金 NT$1,000/台),每月租金支出 NT$15,000,全年合計 NT$180,000,全數列為當年度的營運費用。若選擇現金購買,前期大額支出進入固定資產,每年只能攤提固定折舊費用,剩下的金額要等到後續年度才能費用化。
對帳務資源有限的中小企業,這個差異意味著:租賃讓你的會計師少做很多事,也讓稅務申報的不確定性降低。實際節稅效益依企業課稅所得與適用稅率而異,建議與會計師確認具體金額。
四、不同規模企業的月租費用配置範例
根據設備規格與租期長短,中小企業每月每台設備的租金從 NT$1,000 起;短期需求(7 日內)有日租方案,7 日至 30 日有月租方案,費率依機型等級不同。以下為各機型已查證的租金資料:
| 設備等級 | 代表機型 | 長期月租(24 個月) | 短期月租(7–30 日) | 日租(7 日內) |
|---|---|---|---|---|
| 文書 & 輕薄 | Lenovo ThinkPad T14s / X1 Carbon | NT$1,000/台/月起 | NT$3,500/月 | NT$300/日 |
| 2D 設計繪圖 | HP EliteBook 840 Aero G8 | 個案報價 | NT$4,550/月 | NT$600/日 |
| 3D 渲染 & 4K 剪輯 | Dell Inspiron 14 Plus / HP ZBook Firefly | 個案報價 | NT$5,600/月 | NT$750/日 |
| macOS | MacBook Air M1(8G/256G) | NT$3,000/月(最短 3 個月起租) | 無此方案 | 無此方案 |
說明:長期方案中,僅文書機型 24 個月月租有公開起價 NT$1,000,設計機與高效能機型請直接洽詢報價;macOS 機型最短 3 個月起租,無日租或月租選項。
常見規模的配置範例
10 人小型辦公室(全文書工作):選擇 10 台 Lenovo ThinkPad T14s(AMD R5 PRO 6核/16G/512G),24 個月長期租賃,月租金 NT$1,000/台,每月合計 NT$10,000。設備由台灣小租交機前完成系統設定與軟體安裝,並附新滑鼠與筆電包;租期間故障免費檢修。
展場活動短期需求(3 日):若需要 5 台文書筆電配合展覽活動,日租方案 NT$300/台/日,3 日合計 NT$4,500,活動結束後歸還,無需長期維持資產。
設計公司混合需求:設計機型長期月租需個案報價,建議直接透過詢價表單提交需求,台灣小租的服務時間為週一至週五 09:30–18:30。
關於押金:台灣小租的押金由第三方金融單位依設備價值確認,合約期滿設備正常交還後押金全額退還。實際押金金額依設備規格而異,請於詢價時一併確認。
五、四種常見的企業租賃決策錯誤
許多企業在評估設備租賃時,因為比較方式不完整或誤解合約細節,反而選到不符合實際需求的方案——以下四種錯誤在中小企業中最為常見。
| 常見錯誤 | 根本原因 | 造成的問題 | 正確做法 |
|---|---|---|---|
| 只比較月租費與貸款利率 | 忽略折舊攤提年限與維修成本 | 低估租賃的實際總成本優勢 | 計算整體總持有成本(TCO),含稅務、維修、折舊、設備殘值 |
| 以最低規格壓縮預算 | 只看每月月租金額 | 設備效能不足,需提前換機,反而更貴 | 依員工工作負載選擇對應等級 |
| 忽略短期租賃選項 | 誤以為租賃只有長期方案 | 短期需求花費超出必要 | 7 日內需求選日租方案(NT$300/日起) |
| 未事先確認解約條款 | 合約簽訂前未詳細閱讀 | 提前終止時產生額外費用 | 台灣小租規定提前解約需提前 30 天通知,簽約前應確認 |
除了上述四點,另一個常被忽略的細節是:設備規格必須與實際工作負載相符。台灣小租提供的文書機型(Lenovo ThinkPad 系列,16G RAM、512G SSD)適合一般辦公室使用;若員工需要跑設計軟體(如 Adobe Illustrator、Photoshop)或大型試算表,應選 2D 設計繪圖等級(HP EliteBook 840 Aero G8,Iris Xe 顯示卡),否則效能瓶頸帶來的工作效率損失,遠超過節省的月租差額。
六、如何判斷你的公司是否適合設備租賃?
三個判斷點:(1) 設備更換週期是否在 2–3 年內;(2) 現金流是否需要保留用於業務擴展;(3) IT 維修成本是否難以預測——符合兩項以上,租賃通常比購買更符合財務需求。
適合選擇設備租賃的情境
- 新創公司或成長階段企業:現金是最稀缺的資源,低前期投入讓你把有限資金留在核心業務,而非鎖在設備資產上。
- 人員規模會隨業務變化:短期人力擴增時可短租,人員固定後換長約,設備台數隨時調整,不必為多餘設備付錢。
- 沒有專職 IT 維修能力:外包維修費用高且不確定,租賃讓維修費用歸零(包含在租金內)。
- 重視帳務簡化:不想每年計算折舊攤提,希望費用記錄簡單清楚。
- 設備更換週期 2 年以內:對技術規格有要求,希望每隔 2 年就能換到最新一代設備。
可能更適合自行購買的情境
- 設備預計使用 5 年以上且規格需求穩定不變
- 公司資金充裕,前期支出不影響現金流
- 設備有高度客製化需求(如特殊韌體、硬體改裝),無法使用標準商用機型
- 已有完整的內部 IT 維修團隊,維修成本可控
如果你的情況介於兩者之間,可以考慮「部分租賃」策略:對規格需求穩定、使用年限長的伺服器或特殊設備,自行購置;對更換頻繁的筆電,改採租賃。台灣小租同時提供日租電腦與長期方案,也接受平板、WiFi 設備、NAS 等多種設備類型的租賃需求。
七、台灣小租企業設備租賃服務說明
台灣小租已服務超過 1,200 家企業客戶,客戶滿意度 98.5%、續約率 96%,設備類型涵蓋筆電、平板、伺服器、NAS、UPS 與 WiFi 設備,所有長期方案均包含免費故障檢修與定期保養。
設備範圍
- 筆電:HP、DELL、Lenovo 商用機型(文書 / 設計 / 高效能三等級)、MacBook Air M1
- 平板:企業大量部署需求(業務外勤、門市展示、教育訓練),個案報價
- 網路設備:辦公室 / 門市 WiFi 建置,含設備租賃 + 客製化規劃 + 安裝維護
- 伺服器 / NAS / UPS:依需求個案報價
租賃流程
- Step 1 詢價:透過線上詢價表單或致電 02-2717-1019,提供需求台數、機型等級、租期
- Step 2 確認方案:台灣小租提供報價單,確認設備規格、月租費用、合約期限
- Step 3 簽約:押金依設備價值由第三方金融單位確認;提前解約需提前 30 天通知
- Step 4 交機:設備交機前完成系統設定與軟體安裝,附全新滑鼠 + 筆電包
- Step 5 使用期間:免費故障檢修 + 定期保養,不另收維修費
- Step 6 合約到期:設備正常交還,押金全額退還;可選擇換機型重新簽約
可選加值服務包含 Atera 遠端監控與 Acronis 資料備份,非標準配備,詳情請於詢價時確認。
結論:三個核心判斷原則
2026 年評估設備投資策略,三點核心結論值得帶走:第一,租金全額 OpEx 費用化,讓稅務負擔在當年度即時反映,財務帳務也比計算折舊簡單得多;第二,低前期投入加上固定月租,讓設備預算可精準規劃,不必擔心設備壞了帶來的不確定維修成本;第三,租期結束直接換新,技術過時風險不必由企業自己扛。
台灣小租的客戶平均節省 IT 支出 70%,如果你正在評估設備租賃是否適合你的公司,最直接的方式是填寫詢價表單,根據你的實際需求取得報價後再做比較。
關於作者
台灣小租服務團隊|提供企業筆電、平板、伺服器、WiFi 設備租賃服務,服務超過 1,200 家台灣企業客戶。聯絡我們:聯絡表單|02-2717-1019
延伸閱讀:電腦租賃|租借筆電|費用試算機|租賃常見問題 FAQ