企業IT設備租賃值得長期採用嗎?購買 vs 租賃完整評估指南
發布:2025-05-12|最後更新:2026-08-22
每逢企業擴編或設備到期,財務主管與IT負責人就要面對同一道選擇題:買斷還是租賃?表面上買斷一次付清最省事,實際盤算下來,前期資金佔壓、三到五年後的折舊殘值、設備故障的維修成本與停機損失,才是真正影響長期競爭力的隱性變數。租賃模式把這些不確定性打包交給廠商,讓企業把資金留在業務擴展上——但租賃不是萬能解法,適不適合你,要看企業的財務結構、設備依賴度與合約條款。
本文從現金流、總擁有成本(TCO)、換機彈性、稅務處理四個維度,幫助企業主與財務決策者做出有依據的評估,而非憑直覺拍板。
本文重點摘要
- 台灣小租文書筆電兩年約月租 $1,000,免押金、一台起租,期滿設備歸企業所有
- 10台文書筆電兩年購買前期約 $200,000,租賃首月僅需 $10,000,前期資金壓力差距九成
- 非人為損壞維修全包,雙北6小時送備援機,減少停機損失
- 租金費用化即期認列,不需逐年提列折舊,有助於短期財報規劃
- 適合租賃的情境:新創、快速擴編、設備更新週期短;適合買斷的情境:設備穩定、長期使用超過五年
適合閱讀對象
正在評估設備採購策略的財務主管與IT負責人、人數在10到100人之間的中小企業主、新創公司或快速擴編團隊
一、租賃 vs 購買:四大財務維度對照
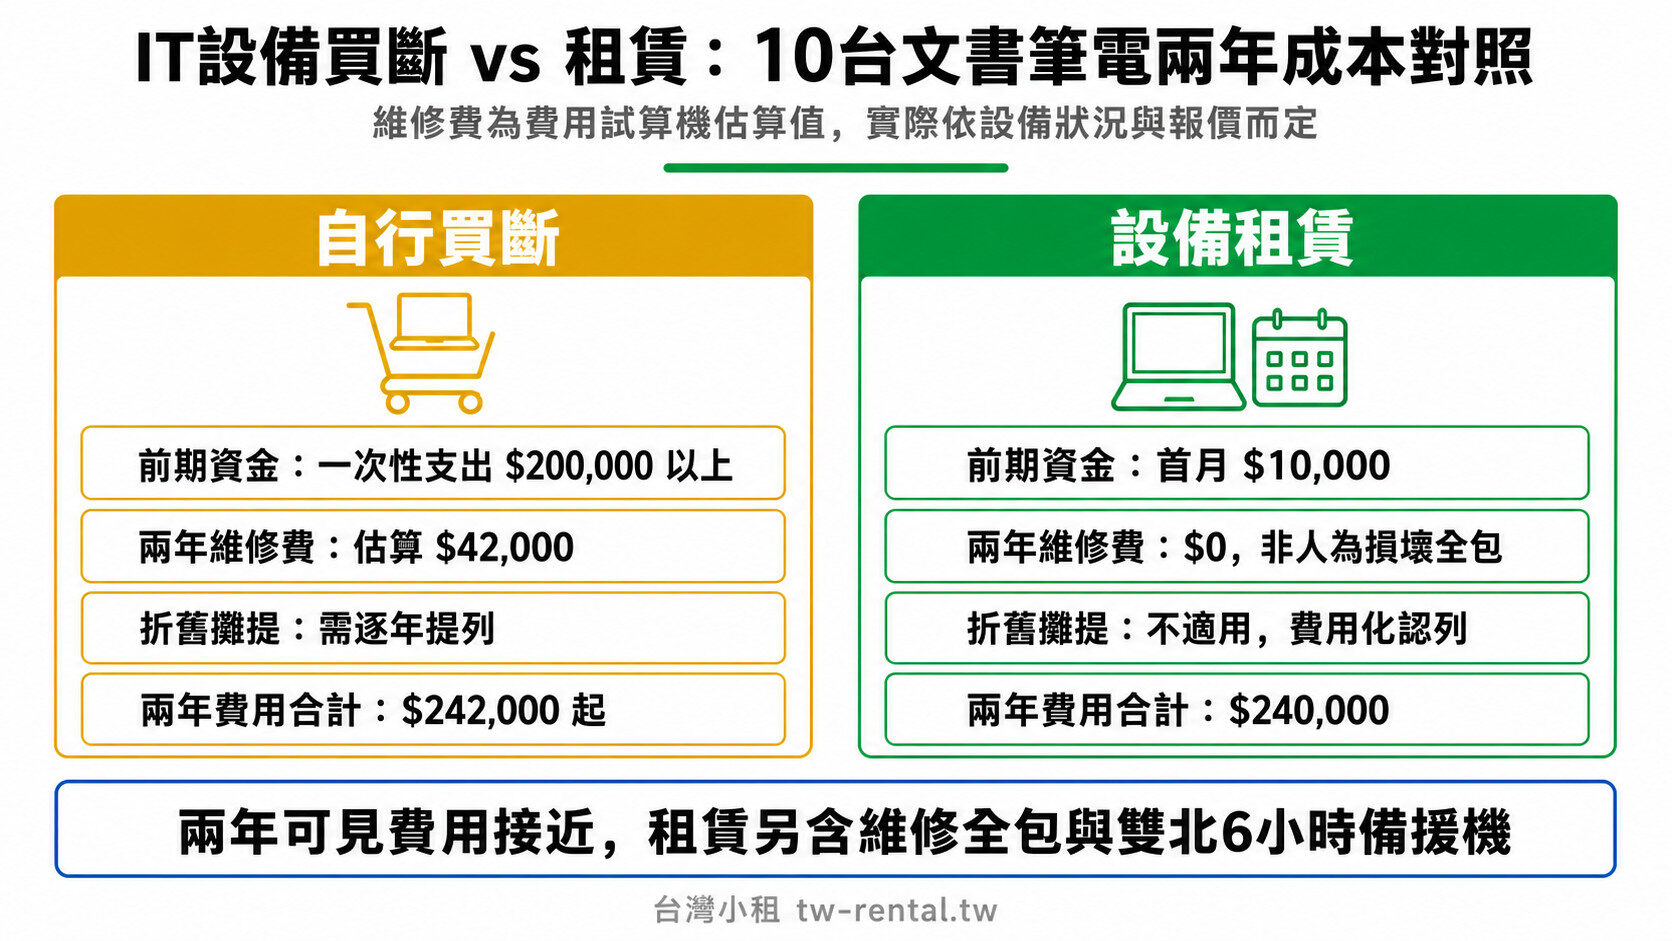
租賃與買斷的根本差異不在單月費用,而在現金流結構與風險分配方式。把IT設備採購當成一次性資本支出,企業要在期初拿出大筆資金,同時承擔未來三到五年的維修不確定性、折舊壓力與設備殘值風險。租賃則把這些變數轉化為固定的月租費用,讓財務預測更清晰。
一個好懂的比喻:買斷IT設備就像買一台車——出廠那天最值錢,之後每年折舊、需要保養、遇到大修還得自己掏錢。租賃則像長期租車方案——你只需要按月付費,車子壞了租車公司換給你,四年後改款新車你也能換一台,不用煩惱舊車怎麼賣。
以下從四個財務維度逐一拆解:
1. 現金流管理
購買10台商用筆電,前期資金需求輕易超過 $200,000。對新創企業或正在快速擴編的中小企業,這筆資金如果能留在業務端,能帶來更高的邊際報酬。企業筆電租賃首月只需支付月租金,以10台文書機兩年約計算,首月費用 $10,000,前期資金壓力降低九成以上。
2. 總擁有成本(TCO)
TCO分析要把所有隱性成本納入:購買側的維修費用、資訊人員工時、設備停機造成的業務損失、折舊攤提、期末殘值處理;租賃側則要確認維修範圍、換機響應時間與合約終止條款。單純比較月租 vs 分期,不等於TCO比較。
3. 稅務與帳務
購買設備列為固定資產,需按年提列折舊,影響資產負債表結構。租賃費用屬於營業費用,當期認列、當期扣抵,對需要維持輕資產結構的企業(如融資中的新創、上市審查期的公司)帳務處理更簡潔。台灣小租可用公司統編簽約,每月開立正式發票。
4. 技術更新週期
商用筆電的主流換代週期約三至四年。買斷設備若使用超過五年,後期維修成本攀升、規格落後、員工生產力下降的機會成本,往往比當初省下的費用更高。租賃方案年租滿一年後可隨租隨還,中途也可申請升級規格,設備始終維持在可用狀態。
二、兩年TCO完整試算:10台文書筆電案例
用數字說話,10台文書筆電兩年的租賃 vs 購買總成本對照如下。購買側的維修費用採用台灣小租費用試算機頁面標示的假設值(每台每年 $2,100),此為估算數字,實際依設備狀況和廠商報價而定。
| 成本項目 | 租賃(兩年約) | 買斷 |
|---|---|---|
| 前期資金 | $10,000(首月月租×10台) | $200,000 以上(一次性) |
| 月租/分期費用 | $10,000/月×24個月 = $240,000 | $0(已付清)或分期加利息 |
| 硬體維修費 | $0(非人為損壞全包) | 估計 $42,000($2,100×10台×2年) |
| IT人力成本 | 低(3小時線上響應、備援機快速換機) | 較高(故障排查、送修等待) |
| 折舊攤提 | 不適用(費用化) | 需逐年提列 |
| 期末殘值 | 兩年約期滿設備歸企業所有 | 自行估算、二手銷售或報廢 |
| 兩年可見費用合計 | $240,000 | $200,000 + 維修 $42,000 = $242,000 起 |
上表顯示,兩年周期內,租賃的可見費用與買斷相當,但租賃方包含了維修全包、備援機服務與Acronis雲端備份,買斷方則需自行吸收這些隱性成本。若考量資金的機會成本($200,000 投入業務端的潛在報酬),租賃方案的實際財務效益往往更高。
台灣小租的費用試算機提供即時比較功能:輸入設備數量、租期與購買報價,系統自動計算兩方案的兩年總成本,可作為內部提案的數字依據。
三、企業規模與情境:哪種策略更適合你?
租賃與買斷沒有絕對優劣,適合的情境不同。以下整理常見企業情境的建議策略,供決策時參考。
| 企業情境 | 建議策略 | 主要理由 |
|---|---|---|
| 新創公司、擴編中的中小企業 | 租賃優先 | 保留現金流、設備隨人數靈活增減 |
| 外包專案、短期培訓、活動展示 | 短租或月租 | 無需長期持有設備,避免資產閒置 |
| 設備使用週期穩定、超過五年 | 買斷評估 | 長期使用下買斷總成本可能較低 |
| 需要輕資產結構(融資、IPO審查期) | 租賃優先 | 租金費用化,不影響固定資產比率 |
| 對資安有高度要求、設備需嚴格管控 | 依需求評估 | 租賃需確認資料清除與設備歸還條款 |
| 已有充裕資金、穩定業務規模 | TCO試算後決定 | 兩方案差距縮小,視合約條款彈性決策 |
實務上,許多中小企業採取混合策略:核心主管設備買斷(長期穩定使用)、一般員工與新進人員設備租賃(人員流動率高、規格需求不固定)。這種組合方式在資金運用與彈性之間取得平衡,也是台灣中小企業常見的採購模式。
若你的企業正在評估月租電腦或長期合約,台灣小租提供從日租到兩年約的完整選項,可依需求組合不同租期。
四、租賃合約的關鍵條款:簽約前必看清單
租賃合約的細節決定長期效益,以下四個條款直接影響企業的財務與營運風險。
| 條款項目 | 需確認的問題 | 台灣小租說明 |
|---|---|---|
| 押金與起租門檻 | 需要多少押金?最少幾台? | 免押金、一台起租 |
| 維修責任範圍 | 什麼情況自費?什麼情況全包? | 非人為損壞全包;人為損壞(摔傷、進水等)由承租方負擔 |
| 換機響應時間 | 設備故障多久能拿到備援機? | 雙北6小時到、其他縣市隔日送達 |
| 提前解約條款 | 合約中途能解除嗎?代價多少? | 建議簽約前逐條確認,具體條款以合約為準 |
| 期滿處理方式 | 設備要歸還還是能買下? | 兩年約期滿設備歸企業所有;或續租新機折抵2個月租金 |
| 資料安全 | 設備歸還前如何確保資料不外洩? | 含Acronis備份服務;歸還前協助處理設備上殘留資料 |
特別值得注意的是期滿條款。台灣小租兩年約到期後,設備直接歸企業所有——這意味著你實際上是用兩年月租的方式分期取得設備,期滿後不用再付任何費用,資產也入帳。這個設計讓兩年約的財務邏輯接近「分期購買加服務費」,而非純粹的使用費。
五、常見誤解與風險:租賃不是沒有代價
把租賃當成「無風險選項」是一個常見的決策陷阱。以下幾點需要正視:
| 常見誤解 | 實際情況 | 對應做法 |
|---|---|---|
| 「租賃一定比買斷便宜」 | 短期內月租費用加總不一定低於買斷;超過五年使用的設備,買斷可能更划算 | 跑TCO試算,依實際使用周期判斷 |
| 「租賃沒有財務負擔」 | 長期合約形同固定負債,對現金流預測有要求 | 確認合約期間月租佔營收的合理比例 |
| 「設備壞了租賃方全部負責」 | 人為損壞(摔落、進水、鍵盤損壞)通常由承租方負擔維修費 | 員工使用訓練 + 確認合約維修責任範圍 |
| 「隨時可以退租」 | 提前解約通常有違約金條款,月租或日租例外 | 優先選擇年租後可隨租隨還的方案 |
| 「租賃廠商服務都一樣」 | 換機速度、維修責任、合約彈性差距很大 | 比較SLA條款,而非只比月租金額 |
風險管理的核心是:在簽約前把所有條款轉化為量化成本,而不是在出現問題後才去翻合約。
六、台灣小租的方案設計如何應對長期需求
台灣小租的方案設計圍繞「降低決策門檻、維持使用彈性」兩個原則展開。
在設備選擇上,台灣小租提供三個定位清楚的方案:行政文書機(Lenovo ThinkPad系列,兩年約 $1,000/月)、設計行銷機(HP EliteBook 840 Aero G8,兩年約 $1,300/月)、影音創作機(Dell Inspiron 14 Plus,兩年約 $1,600/月)。每台出貨前完成系統與軟體安裝,附全新滑鼠與筆電包,送到辦公室插電就能用。如果有MacBook需求,MacBook Air M1兩年約為 $1,300/月。
在服務保障上,台灣小租內建兩項加值服務:Atera遠端監控(24小時監控設備狀態、異常自動觸發維護)與Acronis資料備份(雲端加本地雙重備份)。這兩項服務通常是企業另外採購IT管理工具的費用,台灣小租把它們打包在月租裡,省去另行建置的成本與管理複雜度。
在彈性設計上,年租滿一年後可隨租隨還,中途也可申請升級設備規格(例如從文書機升級為2D設計機,依當時價目表計算差額)。如果人員規模擴大,可以直接追加台數,不需要重新簽約。
更多方案細節可參考台灣小租服務總覽,或直接使用費用試算機輸入你的台數和租期,取得即時的租賃 vs 購買比較數字。
七、決策框架:三步判斷租賃是否適合你
把IT設備租賃決策簡化成三個問題,可以快速篩選適合策略。
第一步:確認設備使用週期。如果這批設備預計使用超過五年,買斷的長期總成本可能更低。如果使用週期在三年以內,或業務規模有不確定性,租賃通常是更穩健的選擇。
第二步:計算前期資金的機會成本。把採購預算改為月租後,省下的資金能帶來多少業務邊際報酬?如果資金投在業務端的報酬率高於租賃利率,租賃在財務上具有明顯優勢。
第三步:評估IT管理能量。企業是否有專職IT人員處理設備故障、維修送修、資料備份?如果沒有,租賃附帶的維修全包與遠端監控服務,能有效填補這個能力缺口,避免設備故障造成業務中斷。
三個問題都評估完後,可以到台灣小租費用試算機用實際數字驗證你的判斷。如果仍有疑問,填寫詢價表單,服務團隊會在一個工作天內回覆,協助你把需求轉化成具體方案。
關於作者
台灣小租服務團隊|專注企業筆電、桌機與門市WiFi設備租賃服務。協助台灣中小企業與新創團隊以靈活的租賃方式取得商用IT設備,降低前期資本支出、簡化IT管理負擔。關於台灣小租