企業筆電租賃的財務優勢:費用化認列、節稅規劃與現金流攻略
發布:2025-05-12|最後更新:2026-08-22
企業在規劃IT預算時,最常面對兩個現實問題:第一,一次採購十台筆電,光前期資金就要備妥二十萬元以上;第二,設備入帳後得逐年計提折舊,帳務處理繁瑣,到設備報廢那天還要處理殘值。筆電租賃翻轉了這套邏輯——租金直接認列為當期費用,無需計算折舊,對財務報表和現金流都產生立竿見影的效果。
這篇文章從財務角度切入,整理企業租用筆電在費用認列、稅務申報與現金流規劃上的實際運作方式,並提供台灣小租完整價目表供試算。無論你是財務主管、創業者,還是正在評估IT採購策略的主管,都能在這裡找到具體的數字依據。
本文重點摘要
- 筆電租金屬於費用支出,可當期全額認列,無需逐年折舊攤提,帳務比買設備簡單。
- 10台文書機兩年約,首月僅需 $10,000;自行採購同等設備前期資金需 $200,000 以上,差距達95%。
- 台灣小租文書機兩年約 $1,000/月起,免押金、一台起租,非人為損壞維修全包。
- 租期期滿設備歸客戶所有;或選擇續租新機並折抵2個月租金,汰換彈性優於購買。
適合閱讀對象
財務主管與會計人員、正在評估IT採購策略的中小企業主、計劃導入員工設備方案的新創公司
一、買設備 vs 租設備:財務報表上的三大差異
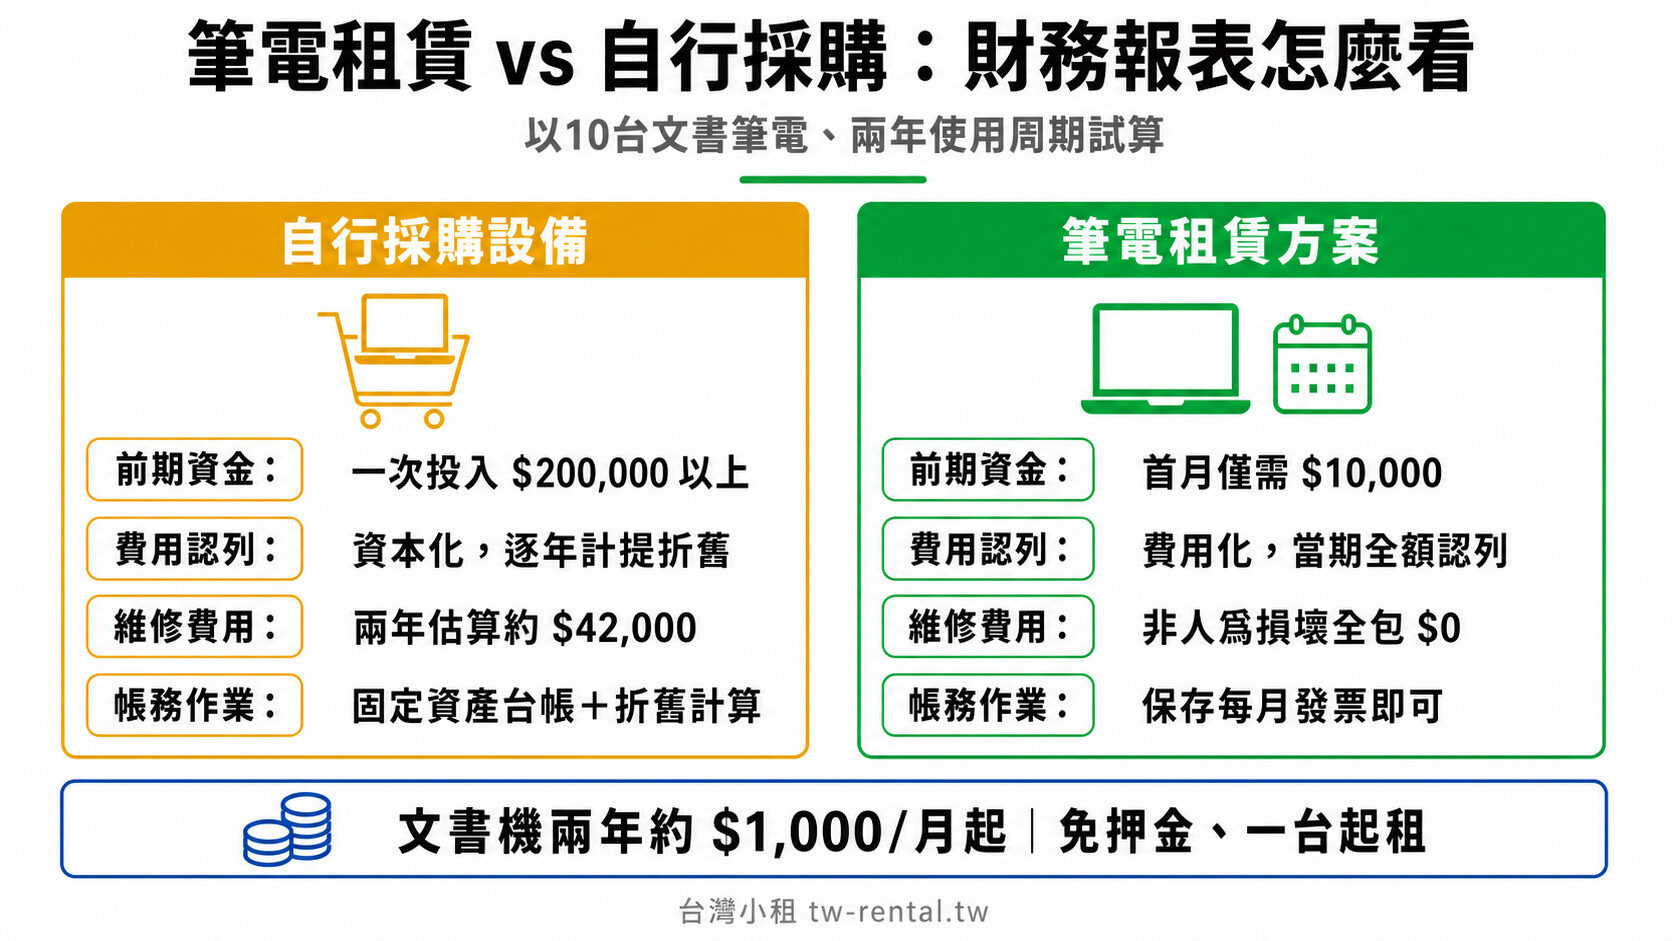
筆電租賃與自行採購在財務上的根本差異,在於費用認列的時間點與方式截然不同。理解這三大差異,是企業做出正確IT預算決策的前提。
一個好懂的比喻:自行購買筆電,就像一口氣買斷一棟房子,費用得分三十年攤還;租賃筆電則像租公寓,每月固定付租金,每筆支出都清清楚楚認列當期費用。企業財務報表呈現的樣貌完全不同。
差異一:費用認列時點(資本化 vs 費用化)
企業購買筆電,設備通常被列為固定資產,依使用年限逐年計提折舊(例如以三年或五年攤提),每年只能認列一部分費用。這意味著購買當年支出的資金,在損益表上並不能全額反映,後幾年的帳務都得持續追蹤折舊餘額。
租賃筆電則不同——租金屬於當期費用,每月支付時即全額認列於損益表的營業費用項下。不需計算折舊,也不影響固定資產科目,帳務處理相對乾淨俐落。這對帳務人員來說,省去了管理固定資產台帳、計算殘值、辦理資產報廢等一連串手續。
差異二:對資產負債表的影響
購買設備後,固定資產增加,若是透過分期或融資購買,負債也同步增加,資產負債率(負債÷資產)會上升。這對有融資需求或正在接受投資人審查的企業,財務指標可能因此變差。
採用費用化認列的租賃方案,設備不出現在資產負債表的固定資產欄位,有助於維持較低的資產負債率,讓財務報表看起來更健康。對正在評估 IPO、融資或與銀行往來的企業,這個差異不容忽視。
差異三:現金流量表的呈現
購買設備的大筆支出,在現金流量表上屬於投資活動現金流出,對當期自由現金流的衝擊明顯。租賃費用則歸入營業活動現金流出,每月均攤,不造成單一時點的大額失血。對需要維持靈活現金部位的企業,這個分類差異直接影響財務規劃彈性。
二、租金費用化怎麼認列?台灣企業的會計 SOP
台灣企業租用筆電,租金費用的認列流程其實比購買設備簡單許多,核心步驟只有三個:收發票、記帳、申報。以下是實際操作的完整流程。
步驟一:每月收取正式統一發票
台灣小租可依企業統一編號簽約與請款,每月租金開立正式統一發票。企業收到發票後,即可作為合法憑證,按發票日期認列為當月費用。無論租期長短,每一筆租金支付都對應一張發票,帳務清晰可查。
步驟二:費用科目歸類
租金通常歸入租金費用(或設備費用)科目,屬於損益表上的營業費用。企業不需要另立固定資產帳戶,也不需要建立折舊時間表。相比之下,購買設備後需要:開立固定資產卡片、設定折舊年限與方法、每年計算折舊並調整帳面價值、期末處理資產殘值——整個流程每年都要重複,遇到設備提前報廢還要補提損失。
步驟三:申報時作為費用扣除
在台灣的企業所得稅申報中,合法的費用支出可從應稅所得中扣除,降低應納稅額。租金費用只要具備合法發票和合約,即屬可認列費用,不需要額外的稅務籌劃。這與購買設備的折舊扣除相比,在操作上更為直接,也更容易通過稽查。
特別提醒:具體的稅務處理方式仍應依企業實際情況與適用法規為準,建議在導入前諮詢公司的會計師確認細節,本文內容屬於一般性說明。
月結請款與大量採購
台灣小租支援月結請款,大量或多年期的訂單可在簽約前與業務談好對帳與請款週期,並寫入合約。這對財務部門統一處理供應商請款有很大幫助,不需要每台設備分開追蹤付款進度。
三、現金流差多少?10台筆電買 vs 租的實際數字比較
以10台文書筆電、兩年使用周期為基準計算,租賃與購買的前期資金差距高達95%,兩年總成本也因維修費的歸屬方式不同而有顯著差異。
| 項目 | 筆電租賃(兩年約) | 自行採購 |
|---|---|---|
| 前期資金需求 | 首月月租金(10台文書機:$10,000) | 一次性採購費(10台:$200,000以上) |
| 每月固定支出 | $10,000($1,000/台) | 無(已一次付清) |
| 維修費用(兩年) | 非人為損壞全包,$0 | 每台每年約$2,100估算,10台兩年約$42,000 |
| 技術汰換成本 | 期滿歸機或折抵2個月續租 | 殘值與出清費用自行承擔 |
| 資金佔用方式 | 均攤,每月支出 | 一次鎖定,影響其他投資機會 |
| 帳務作業量 | 保存每月發票即可 | 固定資產台帳+年度折舊計算 |
上表中的購買側維修費估算值(每台每年$2,100)來自台灣小租費用試算機頁面的說明假設,非台灣小租的維修服務報價,實際購買後的維修費用依設備品牌、保固條款與使用狀況而定。
從現金流角度看,購買10台文書機,首日就要從帳戶匯出二十萬元以上,這筆錢原本可以用於行銷、人才招募或其他業務發展。租賃方案讓企業以月租金替代一次性資本支出,每個月的現金部位更靈活,遇到業務波動時也有更大的調度空間。
對新創或快速成長型企業,這95%的前期資金差距尤其關鍵——保留資本,才能把握更重要的成長機會。
四、台灣小租完整費用試算:三方案×五租期
台灣小租筆電分三個方案,搭配五種租期,從日租到兩年約,月費落差可達三倍以上;長約方案每月費用最低,最適合穩定使用的企業。
| 租期 | 文書&輕薄 | 2D設計繪圖 | 3D渲染&4K剪輯 |
|---|---|---|---|
| 日租(7日內) | $300/日 | $600/日 | $750/日 |
| 月租(30日內) | $3,500/月 | $4,550/月 | $5,600/月 |
| 半年約(6個月) | $2,750/月 | $3,550/月 | $4,400/月 |
| 一年約(12個月) | $1,500/月 | $1,950/月 | $2,400/月 |
| 兩年約(24個月) | $1,000/月 | $1,300/月 | $1,600/月 |
以文書筆電為例,從月租降到兩年約,每月費用從$3,500降到$1,000,節省幅度達71%。若企業有穩定使用需求,選擇長約在財務上最為划算。
桌上型電腦與 MacBook 選項
| 機型/方案 | 兩年約月費 | 適合對象 |
|---|---|---|
| 桌機-經濟文書機 | $650/月 | 固定辦公環境、一般文書處理 |
| 桌機-2D平面繪圖機 | $800/月 | 平面設計、後製 |
| 桌機-1080剪輯機 | $1,200/月 | 影片剪輯、多媒體製作 |
| MacBook Air M1(一年約) | $1,950/月 | 設計師、業務外勤、偏好 macOS |
| MacBook Air M1(兩年約) | $1,300/月 | 長期使用的 Mac 需求 |
桌機方案目前僅提供兩年約單一租期價格,短期桌機需求建議直接向台灣小租詢價評估。所有方案均免押金、一台起租,每台筆電出貨附全新滑鼠與全新筆電包,並完成系統與軟體安裝,到機即可上工。
企業如需大量租賃,可填寫線上詢價表單,業務團隊將於一個工作天內回覆報價,並可依需求談好月結請款週期。或使用費用試算機,輸入自家設備採購報價,自動比較兩年租賃與購買的總成本差距。
五、常見財務疑問:押金、發票、提前解約怎麼算?
企業導入筆電租賃前,財務與採購部門最常問的問題集中在押金、開立憑證、合約彈性三個面向,以下逐一說明。
押金:免押金、一台起租
台灣小租全部方案均免押金,租用一台即可起租,無需一次備大批訂單。這對剛起步的企業或小型團隊特別友善——不需要一次鎖定大額保證金,資金壓力最小。
發票與統編:完全支援
企業可以公司統一編號簽約,每月租金開立正式統一發票,可作為費用報帳憑證使用。帳務上只需妥善保存每月發票,不需要另行建立設備台帳或計算折舊,對小型會計團隊來說,作業量明顯輕鬆許多。
設備損壞:非人為損壞全包
租賃期間,非人為造成的硬體故障,維修費用全免,不另收費。雙北地區硬體故障後6小時內送達備援機,其他縣市隔日送達。人為損壞(外殼摔傷、螢幕破裂、鍵盤液體損傷等)則由承租方負擔維修費用。
此外,每台筆電內建 Atera 遠端監控(24小時監控設備狀態)與 Acronis 資料備份(雲端+本地雙備份),這些服務均內建在租金中,不需另購 IT 維護合約或備份授權。
提前解約:需提前通知
若有提前終止合約的需求,合約中會明定相關條款(違約條件依合約內容為準,簽約前建議仔細確認)。年租方案滿一年後可隨租隨還,彈性相對較高;兩年約期滿後,設備可直接歸客戶所有,或選擇續租新機並折抵2個月租金。
中途升級規格
租用期間若業務需求改變,例如原本租文書機,後來需要2D設計繪圖等級的機型,可申請升級規格,依當時價目表計算差額調整月租。短租方案(日租/月租)也可中途改為長約,按新租期重新核算月費,不需要中止原合約重新簽訂。
六、哪種企業最適合筆電長期租賃?
筆電租賃不是所有情境都最優,但對以下三類企業,財務效益最為明顯。以下依企業規模與情境,分別說明最適合的租賃策略。
新創企業:保留資本、降低沉沒成本
新創公司在早期最需要的是現金靈活度。一次採購十台筆電動輒二十萬,這筆錢可能是三個月的行銷預算或一位關鍵工程師的薪資。選擇租賃,首月只要備妥當月租金,剩下的資本可以投入增長更快的地方。
此外,新創公司的人員規模變化快——人多的時候需要更多設備,縮編時設備又不知如何處理。租賃方案可以依照實際人數調整台數,不需要擔心設備閒置帶來的沉沒成本。
快速成長型企業:彈性擴編、避免設備落後
業務快速擴張的公司,常常面臨「今天要招20個人,三個月後可能再加30個」的情況。如果每次擴編都要重新採購一批設備,前期資金壓力持續累積,採購流程也容易跟不上招募速度。
租賃方案可以隨時增加台數,一台起租的門檻讓企業不需要等到訂單夠大才下單。加上內建的遠端監控與維修服務,IT部門不必為設備管理投入大量人力,可以更專注在核心系統的維運與優化。
傳統中小企業:簡化IT管理、降低意外維修支出
對本身沒有專職IT人員的中小企業,自行管理一批設備意味著:設備壞了要找廠商報價修、折舊要每年計算、舊機要自己想辦法處理。這些都是隱性的時間與人力成本。
選擇筆電租賃,設備管理責任轉移給租賃商,企業只需要使用設備,不需要管設備的生老病死。非人為損壞全包的條款,讓維修費用變成可預期的零支出,財務規劃更精準。
| 症狀 | 常見原因 | 解決方向 | 台灣小租對應服務 |
|---|---|---|---|
| 採購完設備,現金突然很緊 | 一次性資本支出過大 | 改用月租或長約,前期資金均攤 | 兩年約文書機$1,000/月起,首月只需月租金 |
| 設備折舊計算每年都很麻煩 | 固定資產管理作業量大 | 改租賃費用化,保存發票即可 | 每月開立統一發票,可用統編報帳 |
| 設備壞了不知道找誰修 | 缺少專職IT或廠商維護合約 | 採用含維修服務的租賃方案 | 非人為損壞全包,雙北6小時換備援機 |
| 人員擴編買設備追不上進度 | 採購流程慢、資金需求高 | 租賃一台起租,隨時追加 | 免押金一台起租,需求確認後快速備機 |
七、三步驟導入流程:從詢價到交機
台灣小租的租賃流程分三個步驟,從需求確認到設備交付,全程有專人服務,通常一個工作天內可以回覆報價。
步驟一:需求確認與方案試算
企業填寫線上詢價表單,提供所需設備類型、台數、預計租期與需求說明。台灣小租業務團隊將於一個工作天內回覆,協助確認最符合預算的方案。也可以先用費用試算機自行估算租賃與購買的兩年總成本差距,再與業務討論。
步驟二:簽約與備機整備
確認方案後簽訂合約,台灣小租備機整備期間會完成系統設定與軟體安裝,同時協助設定 Acronis 資料備份與 Atera 遠端監控。全部方案免押金,一台起租。可以公司統編簽約,請款週期可在合約中約定。
步驟三:交機上線
設備到達後,工程師可協助現場安裝設定,確保設備插電即可投入工作。服務範圍涵蓋全台,雙北地區6小時內可送達備援機(發生硬體故障時)。若有特殊軟體需求,建議在簽約前與業務確認,以便備機階段一併處理。
想進一步了解台灣小租的企業筆電租賃服務,可以瀏覽企業筆電租賃或直接填寫詢價表單。
關於作者
台灣小租服務團隊|專注企業資訊設備租賃,服務範圍涵蓋商務筆電、桌機、MacBook 及門市 WiFi 設備。關於台灣小租
延伸閱讀:商用筆電租賃|月租電腦|常見問題 FAQ|客戶案例|費用試算機