雲端化真的能省錢嗎?2026 企業IT成本全解析:公有雲、混合雲、設備租賃三路比較
發布:2025-05-12|最後更新:2026-08-19
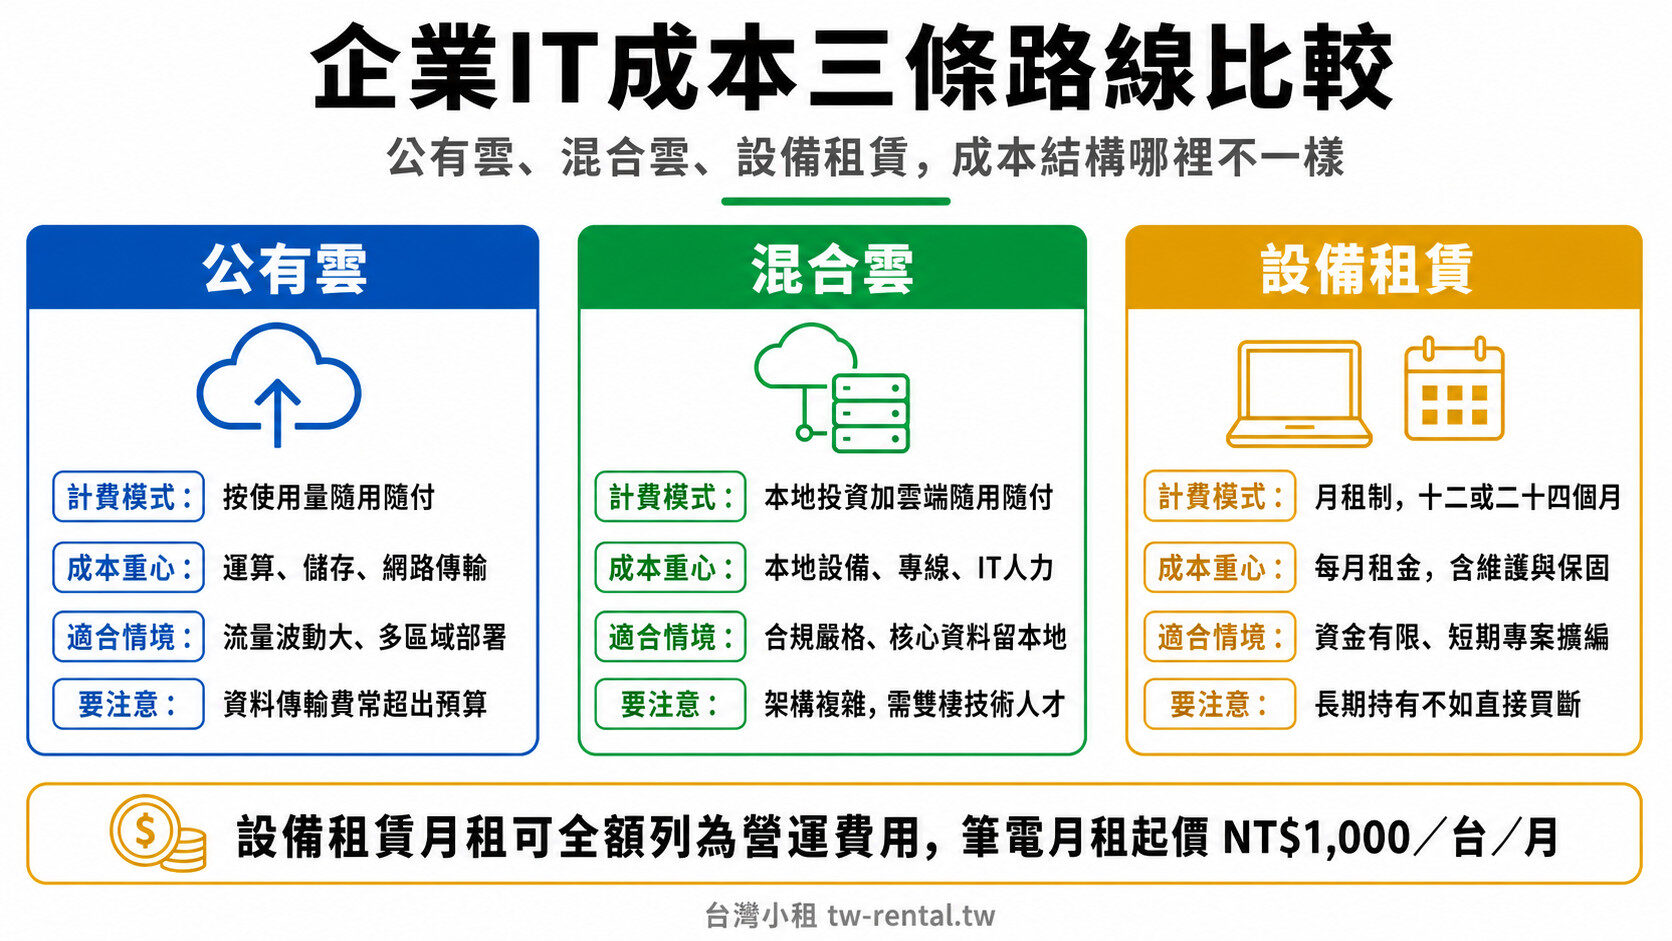
企業IT主管最常面對的困境是:顧問說「上雲能省40%」,帳單卻每季都在漲。雲端化並非萬能公式——真正的降本,來自看懂成本結構、選對部署策略,而不是把全部工作負載推給AWS或Azure了事。對台灣中小企業而言,設備租賃提供了第三條路:不必押注全雲,也不必砸資本買斷硬體,就能靈活因應業務成長的節奏。
這篇文章將逐一拆解公有雲、混合雲、設備租賃(含自建機房)三種方案的成本結構,提供可直接套用的TCO計算框架,以及2026年企業IT轉型的決策SOP。
本文重點摘要
- 公有雲「隨用隨付」背後有五大隱藏成本,資料傳輸費(Egress)最常被低估
- 混合雲策略的核心不是技術,而是哪些工作負載留在本地、哪些上雲的分類決策
- 設備租賃可將硬體CapEx轉為可全額認列的OpEx,同時免去折舊計算與資產管理壓力
- 三種方案沒有絕對優劣,關鍵在於企業的資金結構、合規需求、IT人力規模
適合閱讀對象
正在評估雲端轉型的IT主管或財務長、想控制硬體CapEx的新創或成長型企業、需要合規又想降本的金融或醫療業IT負責人
一、雲端成本結構解析:CapEx vs OpEx 你真的算清楚了嗎?
雲端成本的關鍵不在「上雲」還是「不上雲」,而在於把每一塊錢的支出分類清楚:哪些是一次性資本支出(CapEx),哪些是可控的月度營運費用(OpEx)。這個分類決定了財務報表的面貌,也決定了資金周轉的彈性。
一個好懂的比喻:CapEx 像買車,OpEx 像搭計程車。買車的那天資產增加了,但折舊讓你每年都要認列損失;搭計程車的費用當月全認,沒有折舊問題,帳面也更乾淨。企業IT的雲端或租賃策略,本質上就是在「買車」與「搭車」之間找到最適合現階段財務結構的平衡點。
傳統IT建置以CapEx為主:採購伺服器、網路設備、機房空間,加上硬體折舊(通常3-5年折舊週期)、電力費用與IT人力,組成總擁有成本(TCO)。雲端模式將大部分費用轉為OpEx,但這並不代表「一定比較便宜」——只是費用的時間分布不同,對現金流的衝擊也不同。
設備租賃則提供了第三種路徑:硬體由租賃方提供,企業支付月租費用,可全額列為營運費用(OpEx),免去折舊計算與資產管理的行政成本。對資金有限的成長型企業,或需要彈性擴縮人力規模的組織,租賃往往是比買斷更靈活的選擇。
二、為什麼雲端帳單常超出預算?五大隱藏費用揭密
多數企業在雲端帳單超支的原因,集中在五個容易被低估的成本項目,而不是運算費用本身。了解這五個「帳單黑洞」,是控制雲端成本的第一步。
以下整理企業最常遭遇的雲端超支來源,供IT主管在做預算時逐項核對:
- 資料傳輸出雲端(Egress)費用:公有雲服務商對「資料進入」通常免費,但「資料離開」(傳回本地或跨區域)按GB計費。應用程式若頻繁與本地資料庫同步,Egress費用很快就會超過運算費用本身。在遷移前,務必估算每月資料進出量。
- 閒置資源浪費:雲端虛擬機器開了就持續計費,即使沒有流量也一樣。許多企業在初期測試後忘記關閉開發環境,或是為了「以防萬一」維持過度配置,導致大量資源長期閒置。
- 軟體授權的雲端版費率:部分軟體在雲端環境的授權費用高於本地版,例如Windows Server在AWS或Azure上需額外支付授權費。遷移前需確認現有軟體的雲端授權條款,避免被授權費突然墊高。
- 支援方案費用:公有雲的技術支援方案(Business/Enterprise Support)通常按月費的固定比例收取,這項費用往往在初期預算中被忽略。
- 合規與安全工具:金融、醫療等受監管產業在雲端需額外部署加密、稽核日誌、存取控制等工具,這些合規成本在專案初期的估算中常被低估甚至遺漏。
從財務管理角度,建議企業在雲端部署初期就設定「Cost Alert」警報機制,並指定專人(Cloud FinOps 角色)定期審視帳單。許多公有雲服務商(如AWS Cost Explorer、Azure Cost Management)都有內建的成本分析工具,可免費啟用。重點不在工具本身,而在是否建立定期檢視的習慣。
三、混合雲架構怎麼規劃?三類工作負載分配策略
混合雲的核心決策不是技術選型,而是「工作負載分類」——哪些應用程式留在本地、哪些上公有雲、哪些採彈性雲爆發模式,這三個決策直接決定了混合雲的成本效益。
以下提供三類工作負載的分類框架,供企業IT主管在規劃混合雲架構時參考:
| 工作負載類型 | 建議部署位置 | 主要原因 | 典型應用範例 |
|---|---|---|---|
| 敏感資料 / 合規要求高 | 本地私有雲或自建機房 | 資料主權、法規合規、低延遲要求 | 客戶個資、醫療影像、金融交易記錄 |
| 波動性高 / 季節性流量 | 公有雲(隨用隨付) | 彈性擴縮,避免過度配置 | 電商活動期、年報彙算、產品發布 |
| 穩定基礎負載 | 預留實例 / 設備租賃 | 長期穩定用量用預留方案或租賃更划算 | ERP、AD伺服器、內部郵件系統 |
進行工作負載分類時,建議先完成三項盤點工作:第一,列出目前所有應用程式及其資料敏感度等級;第二,統計過去12個月的流量峰谷比(高峰與平均用量的倍數關係);第三,確認每個應用程式對延遲的容忍度(毫秒級 vs 秒級)。這三項資料是混合雲架構設計的輸入參數,缺少任何一項都會讓後續的成本估算失準。
對於製造業或需要低延遲設備控制的場景,建議將核心控制系統保留在本地,僅將數據分析、報表等非即時性工作負載遷移至雲端。對於辦公室IT基礎設施(員工筆電、工作站),設備租賃提供了另一個選項:不需要自行採購資產、維護費用由租賃方承擔、設備規格可隨業務需求調整。
四、三方案TCO完整比較:公有雲 vs 混合雲 vs 設備租賃
總擁有成本(TCO)分析的目的不是找出哪個方案「最便宜」,而是找出在企業當前資金結構、人力規模、合規要求下,哪個方案的「長期成本可控性」最高。
以下比較三種方案在主要TCO項目上的特性差異。由於實際費用因企業規模、選用規格、使用量而異,以下為定性比較,具體數字需依實際需求個案評估:
| TCO項目 | 公有雲 | 混合雲 | 設備租賃 |
|---|---|---|---|
| 前期資本支出 | 極低(近零) | 中高(本地設備) | 極低(近零) |
| 月度費用預測性 | 中(波動大) | 中(本地固定+雲端浮動) | 高(月租固定) |
| 硬體維護責任 | 服務商負責 | 本地部分自負 | 租賃方負責 |
| IT人力需求 | 需雲端工程師 | 需本地+雲端雙棲人才 | 最低(外包維護) |
| 資料主權控制 | 低 | 高 | 高(設備在企業端) |
| 彈性擴縮能力 | 最高 | 中 | 中(需協商變更合約) |
| 合規難度(敏感產業) | 高(需額外工具) | 中 | 低(設備在本地) |
| 3年TCO(穩定負載) | 偏高 | 中 | 中低 |
從TCO分析的角度,台灣中小企業(50人以下)最常犯的錯誤是:對穩定、低波動的辦公室IT負載使用公有雲,導致長期費用高於直接租賃或買斷。公有雲的成本優勢在流量波動大、需要全球分佈的場景下才能充分發揮;對日常辦公室設備需求,設備租賃在成本可控性和管理便利性上往往更具優勢。
五、設備租賃如何補位?降低硬體初始投入的實務做法
設備租賃的核心優勢不只是「分期付款」,而是在會計處理、資金調度、維護責任三個層面同時為企業減壓,讓IT主管得以把注意力放在業務需求而非資產管理。
台灣小租的企業設備租賃服務,目前服務超過1,200家企業客戶,主要提供以下類型設備:
- 商務筆電:Lenovo ThinkPad、HP EliteBook、Dell Inspiron等國際大廠商用機型,長期租賃月租起價NT$1,000/台(24個月方案),含基本軟體授權與售後服務
- 設計與剪輯工作站:2D設計機(含Iris Xe顯卡)月租起價NT$4,550,3D渲染/4K剪輯機(含RTX 3050 Ti或NVIDIA T500)月租起價NT$5,600
- MacBook Air M1:最短3個月起租,月租NT$3,000,適合需要macOS開發或設計環境的團隊
- 短期租賃(活動/展場/培訓):日租或月租計價,文書機日租NT$300、設計機日租NT$600起,適合一次性大量需求
- 伺服器、NAS、UPS、WiFi設備:個案報價,適合需要建置本地基礎設施的混合雲方案
在節稅與會計處理方面,每月租金可全額列為營運費用(OpEx),相較買斷設備需進行折舊分攤,租賃讓每月財務報表更清晰,也避免了資產處分的行政成本。設備交機標配包含全新滑鼠與筆電包,並在交機前完成系統設定與軟體安裝,企業可立即投入使用。
對於正在規劃混合雲架構的企業,設備租賃可作為「本地端設備」的補位方案:把需要保留在本地的工作負載(如敏感資料處理、低延遲應用),部署在租賃的本地工作站或伺服器上,同時把彈性負載推向公有雲。這樣的組合既控制了CapEx,又保留了資料主權。
如有詢價需求,可透過台灣小租線上詢價表單填寫設備需求,或聯繫服務團隊(02-2717-1019,服務時間09:30-18:30)。
六、企業IT雲端轉型常見誤區與診斷
大多數雲端轉型失敗的案例,問題不出在技術選型,而出在「誤以為上雲就會自動降本」的前提假設,以及缺乏系統性的成本評估流程。
以下診斷表整理四種最常見的雲端轉型誤區,以及對應的修正方向:
| 症狀 | 常見原因 | 解決方向 | 台灣小租如何幫助 |
|---|---|---|---|
| 雲端帳單每月都在增加,找不到原因 | 閒置資源未清理、Egress費未監控 | 啟用成本告警、指定FinOps負責人定期審查 | 設備租賃可替代部分雲端工作負載,固定月費更易控管 |
| All-in 公有雲後,合規審查過不了 | 未評估資料主權與法規要求就倉促遷移 | 先做資料分類、確認合規框架再決定部署位置 | 本地設備租賃提供資料主權,合規風險低 |
| IT人力不夠,無法管理複雜的混合雲 | 架構複雜度超過IT團隊能力 | 簡化架構、優先選擇managed服務,或引進外部協助 | 租賃設備維護由台灣小租負責,降低IT人力負擔 |
| 硬體採購壓縮了其他IT預算 | CapEx佔比過高,資金調度困難 | 評估租賃或分期方案,將CapEx轉為OpEx | 月租制讓預算可預測,釋放資金用於其他IT投資 |
特別值得注意的是「Lift and Shift」的陷阱:直接把本地的應用程式原封不動搬到雲端虛擬機器,往往比在本地運行更貴,因為你沒有獲得任何雲端原生架構的彈性優勢,卻多付了管理費和Egress費。真正的雲端成本優化,需要在遷移時同步評估是否要重構應用程式(re-architect),這需要時間和技術投入,不能省略。
七、2026 企業IT成本決策SOP:三步驟選定正確策略
選擇公有雲、混合雲還是設備租賃,應按照「現況盤點 → 需求分類 → 方案驗證」三步驟進行,避免因缺乏系統評估而做出難以回頭的決策。
步驟一:現況盤點(1-2週)
- 列出所有IT資產(硬體型號、採購年份、當前折舊價值)
- 統計年度IT支出明細(硬體、軟體授權、人力、維護、電力)
- 記錄各應用系統的流量峰谷比、延遲容忍度、資料敏感度
- 確認法規合規要求(是否有資料在地化需求)
步驟二:需求分類(1週)
- 依「波動性 × 敏感度」矩陣,將工作負載分入公有雲、本地、或彈性方案三類
- 評估IT人力規模,確認是否有能力維運混合架構
- 計算未來3年的設備汰換計畫,確認CapEx預算是否充裕
步驟三:方案驗證(2-4週)
- 針對「穩定基礎負載」工作負載,同步取得公有雲3年預留成本、設備買斷成本、設備租賃月租的報價,進行3年TCO比較
- 針對「波動性高」工作負載,評估公有雲彈性方案的成本上下限
- 選定策略後,先以小規模試點(3-6個月)驗證成本假設,確認後再全面推展
對於設備租賃的詢價,建議在步驟三時一併向台灣小租取得報價,填入TCO比較表的「設備租賃」欄位。台灣小租提供企業費用試算機,可依租期與設備規格快速估算月租費用。
結論:2026年企業IT的降本增效,不是「全面上雲」或「全面本地」的二選一,而是依據工作負載特性、財務結構、人力規模做出精準分配。設備租賃作為本地端基礎設施的靈活補位方案,正在成為越來越多台灣中小企業IT策略的一部分。歡迎透過台灣小租聯絡表單或電話02-2717-1019詢問適合的租賃方案。
關於作者
台灣小租服務團隊|專注企業IT設備租賃服務,協助台灣中小企業優化硬體CapEx結構,提供商用筆電、平板、伺服器、網路設備等租賃方案。服務諮詢請洽 service@zonetech.tw